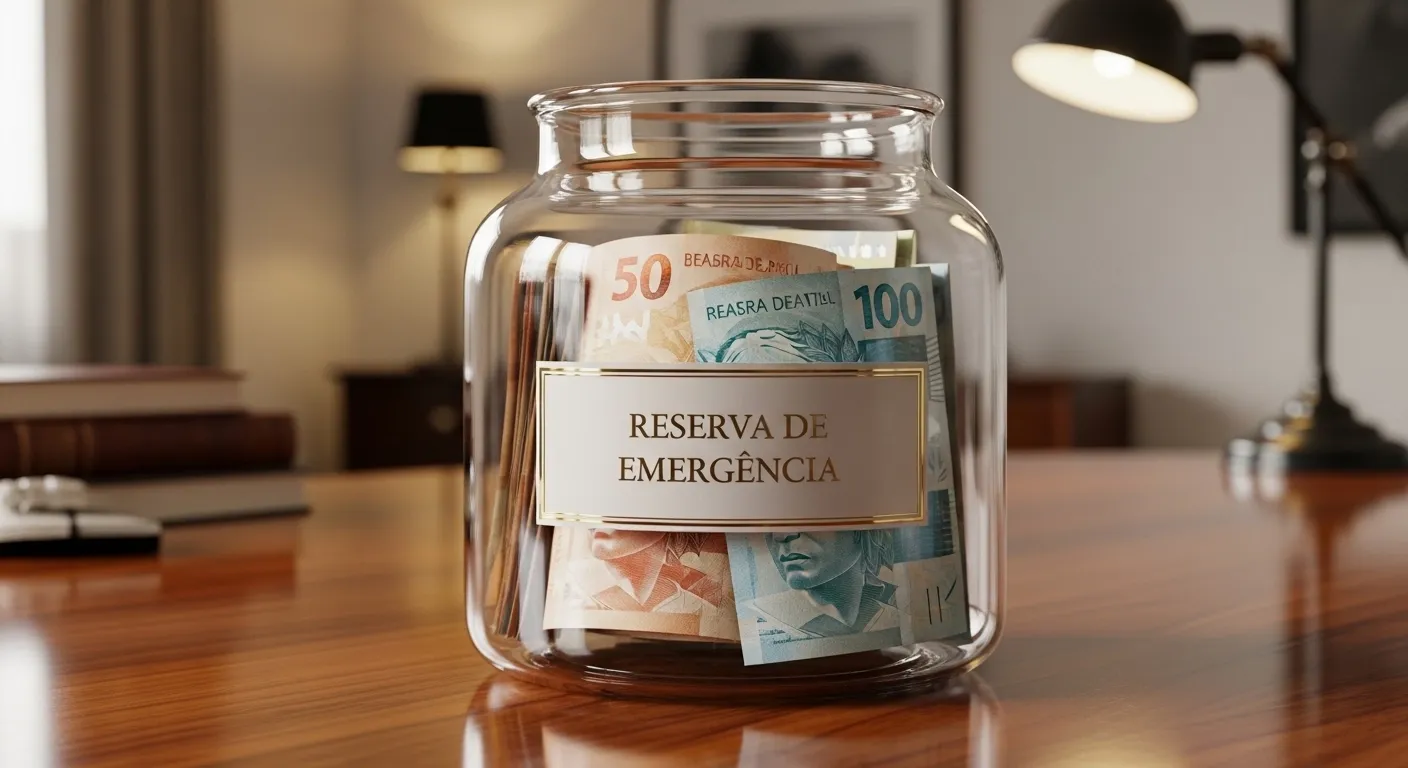
Reserva de emergência é o tipo de meta financeira que todo mundo sabe que deveria ter, mas poucos sabem exatamente como montar do zero — quanto guardar, onde deixar esse dinheiro e como não desistir no meio do caminho. Este guia cobre as três perguntas na ordem certa.
Quanto guardar: o cálculo real
A referência mais usada é de 3 a 6 meses do seu custo de vida mensal (não da sua renda — do que você efetivamente gasta para viver: aluguel, contas, alimentação, transporte). Quem tem renda mais instável (freelancer, comissionado) ou depende de um único provedor de renda na família deve mirar mais perto de 6 meses; quem tem CLT estável e outra fonte de renda no núcleo familiar pode começar com 3 meses como primeira meta.
| Custo de vida mensal | Meta conservadora (3 meses) | Meta ampla (6 meses) |
|---|---|---|
| R$ 2.000 | R$ 6.000 | R$ 12.000 |
| R$ 3.500 | R$ 10.500 | R$ 21.000 |
| R$ 5.000 | R$ 15.000 | R$ 30.000 |
Onde guardar: liquidez importa mais que rendimento
O erro mais comum é deixar a reserva de emergência em investimento que não pode ser resgatado rapidamente sem perda (ações, fundos com carência, imóveis). Reserva de emergência precisa de liquidez diária — poder virar dinheiro na conta em até 1 dia útil, sem perder valor no meio do caminho.
- Tesouro Selic: título público com liquidez diária, rende próximo da taxa Selic vigente — geralmente a opção mais recomendada para reserva de emergência.
- CDB com liquidez diária de 100% do CDI ou mais: oferecido por diversos bancos digitais, funciona de forma parecida ao Tesouro Selic em termos de acesso rápido ao dinheiro.
- Poupança: tem liquidez, mas historicamente rende menos que Tesouro Selic e CDB — não é a opção mais eficiente, mesmo sendo a mais conhecida.
Como montar do zero sem travar no primeiro mês
Comece pequeno e automatize: configure uma transferência automática para o dia seguinte ao do seu pagamento, antes que o dinheiro se misture com o resto do orçamento. Mesmo R$ 50 ou R$ 100 por mês criam o hábito — o valor pode (e deve) aumentar conforme você ajusta o orçamento nos meses seguintes, usando uma planilha de controle de gastos para identificar de onde tirar esse valor.
O que fazer se um imprevisto usar a reserva
Usar a reserva para o que ela foi criada (imprevisto real: conserto urgente, período sem renda, emergência médica) não é fracasso — é o sistema funcionando como deveria. O próximo passo é simplesmente retomar os aportes automáticos para reconstruí-la, sem culpa, no ritmo que o orçamento permitir.
Erros comuns ao montar a reserva de emergência
O erro mais frequente é definir uma meta alta demais para o momento atual (como 6 meses de custo de vida logo de início) e desistir nas primeiras semanas por parecer inatingível. Começar com uma meta menor e realista — mesmo 1 mês de custo de vida como primeiro marco — mantém a motivação e cria o hábito antes de mirar o valor completo.
Outro erro é misturar a reserva de emergência com outras metas na mesma conta ou investimento, o que torna fácil “emprestar” dela para outros fins sem perceber. Manter em conta ou aplicação exclusiva, com nome identificado (muitos bancos digitais permitem nomear a “caixinha”), reduz essa tentação.
Por fim, parar de aportar assim que a reserva atinge o valor-alvo, sem revisar esse valor periodicamente, é um erro sutil — o custo de vida tende a aumentar com o tempo (inflação, mudança de situação familiar), e a reserva deveria ser revisada e ajustada pelo menos uma vez por ano.
Diferença entre reserva de emergência e reserva de oportunidade
Vale distinguir dois conceitos que às vezes se confundem: reserva de emergência cobre imprevistos negativos (perda de renda, problema de saúde, conserto urgente), enquanto reserva de oportunidade é dinheiro guardado para aproveitar uma chance boa que apareça (promoção real de investimento, oportunidade de negócio). São objetivos diferentes e, idealmente, contas separadas — a primeira deve estar sempre completa antes de começar a segunda.
Perguntas frequentes
Reserva de emergência conta como investimento?
Tecnicamente sim, mas com um objetivo diferente: o foco não é rentabilidade máxima, é segurança e acesso rápido. Investimentos com objetivo de crescimento de patrimônio vêm depois de a reserva estar completa.
Posso usar a reserva de emergência para aproveitar uma promoção ou oportunidade de compra?
Não é recomendado — isso desvirtua o propósito da reserva. Oportunidades de compra planejadas merecem uma meta separada, como descrito em Metas Financeiras: Como Definir e Alcançar.
Ainda estou no vermelho, devo montar reserva ou pagar dívidas primeiro?
Geralmente vale priorizar dívidas com juros altos (rotativo do cartão, por exemplo) antes de acelerar a reserva, mantendo só um valor mínimo de segurança. Veja a estratégia completa em Como Sair do Vermelho e Recomeçar o Planejamento Financeiro.


Comentários 1